
Fondée à Berlin en 2013 par Valentin Stalf et Maximilian Tayenthal, N26 revendique aujourd’hui plus de 4 millions de clients en Europe. Contrairement à Revolut ou BoursoBank, elle ne dépend d’aucun grand groupe bancaire : c’est une banque entièrement indépendante, détentrice de sa propre licence bancaire européenne depuis 2016. Voici notre avis détaillé sur son offre en 2026.
Sommaire
Ce qu’il faut retenir

| ✅ Points forts | ❌ Points faibles |
| Application fluide et ergonomique, une référence sur le marché. | IBAN allemand qui peut compliquer certains prélèvements français. |
| Paiements gratuits et illimités à l’étranger dès l’offre gratuite. | Pas de découvert autorisé, ni dépôt d’espèces ou de chèques. |
| Aucune condition de revenus pour toutes les cartes proposées. | Gamme de produits réduite (pas de Livret A, LDDS ou crédit). |
| Compte rémunéré (jusqu’à 1 %) inclus avec la carte Metal. | Support téléphonique restreint aux offres payantes (dès Smart). |
| Indépendance bancaire et licence propre depuis 2016. | Tarification premium parfois jugée plus élevée que la concurrence. |
Les quatre cartes N26
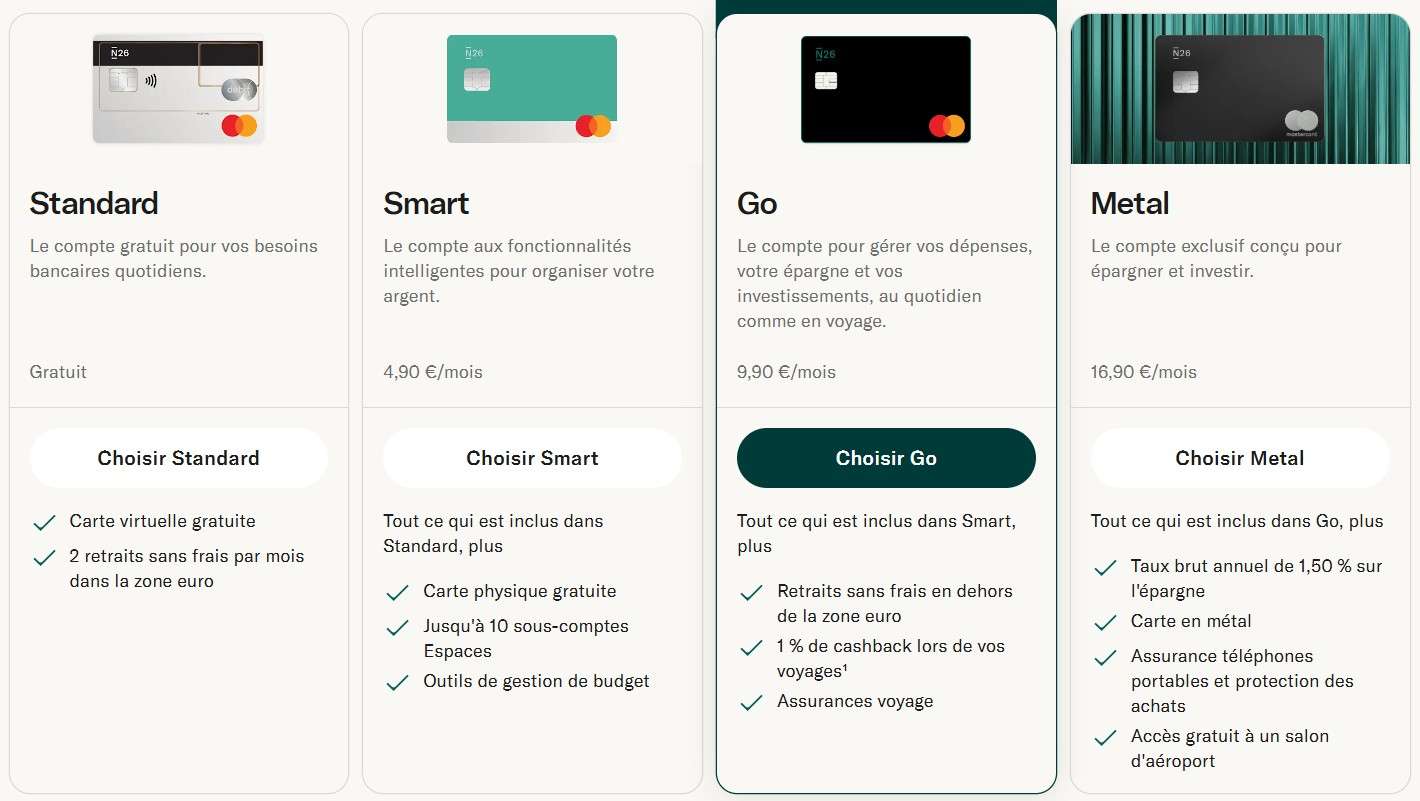
Standard (gratuite)
Carte virtuelle immédiate, paiements gratuits et illimités à l’étranger, 3 retraits gratuits par mois en zone euro, sans aucune assurance incluse.
Smart (4,90 €/mois)
Cinq retraits gratuits par mois en zone euro, jusqu’à 10 sous-comptes (« Espaces »), service client par téléphone.
You / Go (environ 9,90 €/mois)
Retraits gratuits illimités hors zone euro et assurance voyage Allianz complète (annulation, frais médicaux, bagages, responsabilité civile).
Metal (16,90 €/mois)
Carte en métal, assurances étendues (smartphone, location de voiture), retraits élargis en zone euro, service client prioritaire.
Toutes les cartes sont accessibles sans condition de revenus ni dépôt minimum, ce qui reste un vrai différenciateur face à certaines cartes premium de banques françaises.
Article mis à jour en juillet 2026. Tarifs vérifiés sur la grille officielle N26 ; ils sont susceptibles d’évoluer.
Ce que nous avons aimé
- Une application parmi les plus fluides du marché, régulièrement citée en référence pour son ergonomie.
- L’absence de condition de revenus, y compris sur les cartes intermédiaires et haut de gamme.
- Des paiements gratuits et illimités à l’étranger dès l’offre gratuite Standard, un vrai atout pour les voyageurs occasionnels.
- Un compte courant rémunéré jusqu’à 1 % avec la carte Metal, une option rare chez les néobanques.
Ce qui pourrait vous freiner
- L’IBAN allemand (DE…) : bien que légalement valable dans tout l’espace SEPA, certains créanciers français (impôts, CAF, EDF) peuvent occasionnellement le refuser ou générer des complications administratives.
- Aucun découvert autorisé et pas de dépôt d’espèces ni de chèques.
- Une gamme plus restreinte que les banques françaises : pas de produits d’épargne réglementée (Livret A, LDDS), moins d’options d’investissement que chez Revolut.
- Service client par messagerie sur l’offre gratuite ; il faut passer à l’offre Smart pour bénéficier du téléphone.
N26 face à ses concurrentes directes
Sur le segment des cartes gratuites, la Standard de N26 reste compétitive grâce à ses paiements internationaux illimités gratuits, mais elle est dépassée par la Welcome de BoursoBank et la Fosfo de Fortuneo sur le terrain de la prime de bienvenue et des retraits gratuits à l’étranger, plus généreux chez ces dernières. Sur le segment premium, la carte Metal de N26 (16,90 €/mois) reste un cran plus chère que la Metal de Revolut, avec un positionnement différent : assurances classiques bien couvertes côté N26, contre une expérience multidevises plus poussée côté Revolut.
Pour qui est faite N26 ?
N26 convient particulièrement aux profils 100 % digitaux, aux voyageurs internationaux et aux indépendants ou professions libérales qui cherchent une application simple et intuitive sans complexité inutile. Elle est en revanche moins adaptée à ceux qui ont besoin de déposer des espèces ou des chèques, d’un découvert autorisé, ou d’un service client joignable par téléphone dès l’offre gratuite.
Notre verdict
N26 reste en 2026 une néobanque solide et bien conçue, idéale comme compte secondaire pour voyager ou comme compte principal pour un profil purement digital sans besoin d’épargne réglementée ni de crédit. Sa principale limite structurelle demeure son IBAN allemand, à vérifier au préalable si vous comptez en faire votre compte de domiciliation principal en France.
Retrouvez notre comparatif détaillé N26 vs Revolut pour départager les deux néobanques selon votre profil.