
Fondée à Londres en 2015, Revolut est devenue en dix ans l’une des néobanques les plus utilisées en France, avec plusieurs millions de clients dans l’Hexagone. Grâce à sa licence bancaire européenne obtenue via sa filiale lituanienne, ce n’est plus un simple compte de paiement mais une véritable banque, avec des dépôts garantis à hauteur de 100 000 € par le fonds de garantie européen. Voici notre avis complet.
Sommaire
Ce qu’il faut retenir

| ✅ Points forts | ❌ Points faibles |
| Change multidevises au taux interbancaire réel en semaine. | Hausse des tarifs des abonnements Premium, Metal et Ultra en juillet 2026. |
| Application complète (budgets, coffres, virements instantanés, cartes virtuelles). | Plafonds sur le plan gratuit (frais appliqués au-delà d’un certain montant). |
| Services étendus (trading, cryptos, comptes joints, enfants, agrégation). | Absence de produits français (pas de Livret A, crédit immobilier, ni dépôt d’espèces). |
| Accessibilité (aucune condition de revenus, même pour les offres premium). | Service client uniquement digital (pas de contact humain direct). |
| Statut bancaire avec dépôts garantis jusqu’à 100 000 €. | Rentabilité des abonnements à vérifier selon l’usage réel des services tiers. |
Cinq formules, du gratuit au très premium
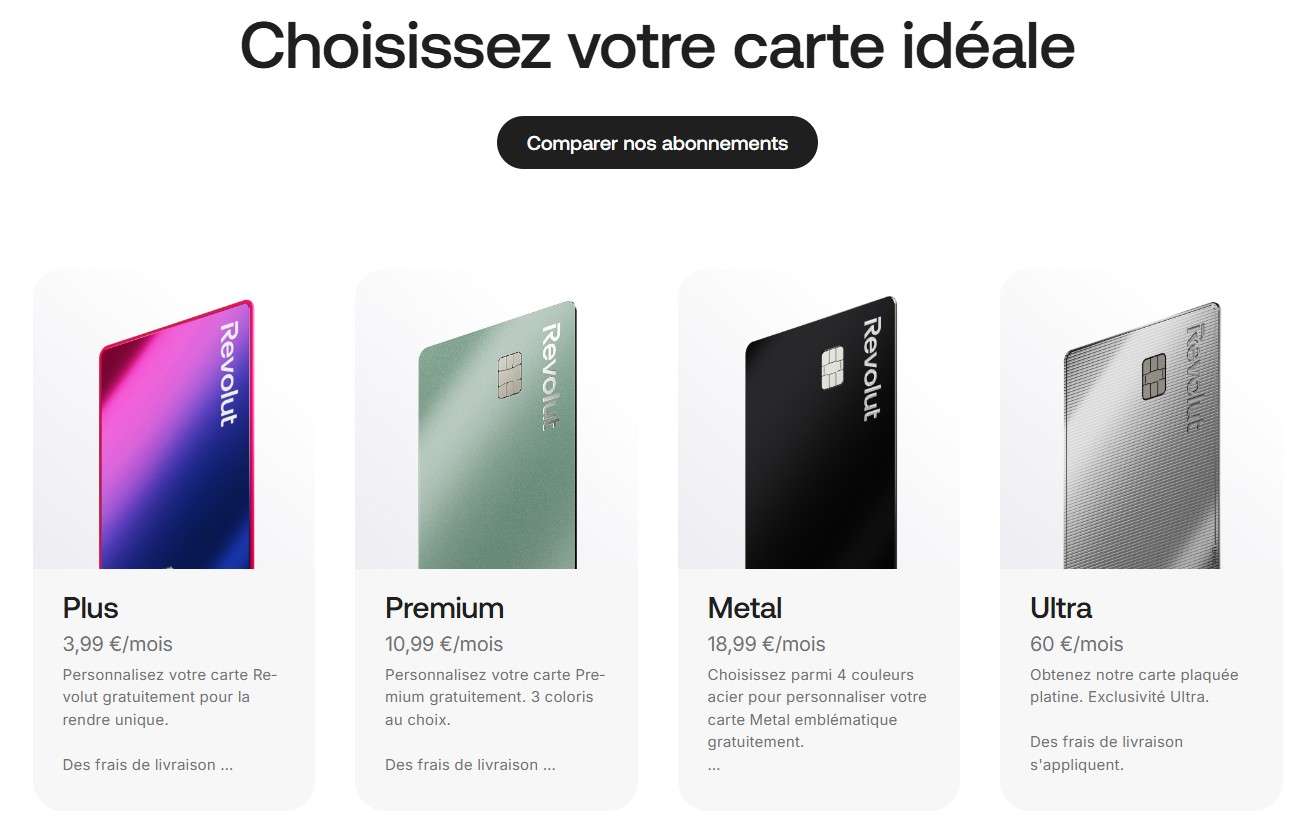
Revolut propose une structure à cinq paliers, un niveau de plus que la plupart de ses concurrents :
Standard (gratuit)
Carte, IBAN, change au taux interbancaire jusqu’à un certain plafond mensuel, retraits gratuits limités.
Plus (3,99 €/mois)
Plafonds légèrement relevés, sans changement tarifaire prévu en 2026.
Premium, Metal et Ultra
Les trois formules premium, dont les tarifs ont augmenté au 9 juillet 2026, en contrepartie de l’ajout de services tiers (eSIM, abonnements partenaires comme Duolingo ou la presse). Les abonnements bancaires de base restent, eux, inchangés.
La carte Metal se distingue par des retraits gratuits jusqu’à 800 €/mois dans le monde entier, des paiements en devises illimités et gratuits, ainsi qu’un pack d’assurances voyage complet (annulation, frais médicaux à l’étranger, bagages).
Article mis à jour en juillet 2026. Les tarifs des abonnements Revolut ont évolué au 9 juillet 2026 ; vérifiez la grille tarifaire en vigueur avant de souscrire.
Ce qui fait la force de Revolut
- Le change multidevises : Revolut applique le taux interbancaire réel en semaine, un avantage net face aux cartes bancaires classiques qui appliquent une marge de change.
- Une application très aboutie : gestion de budget, sous-comptes (« coffres »), virements instantanés entre utilisateurs, cartes virtuelles jetables pour sécuriser les achats en ligne.
- Des services annexes étendus : trading d’actions, cryptomonnaies, comptes joints, comptes enfants, agrégation de comptes externes.
- Aucune condition de revenus pour accéder aux différentes formules, y compris les plus premium.
Les points de vigilance
- La révision tarifaire de juillet 2026 a fait grimper le prix des abonnements Premium (de 9,99 € à 10,99 €/mois), Metal (de 16,99 € à 18,99 €/mois) et Ultra (de 55 € à 60 €/mois), sans amélioration correspondante des services bancaires de base.
- Le plan gratuit Standard reste plafonné : au-delà d’un certain montant de change ou de retrait mensuel, des frais s’appliquent.
- Revolut n’est pas une banque adossée à un grand groupe français : pas de dépôt d’espèces, pas de crédit immobilier ni de produits d’épargne réglementée type Livret A.
- Le service client reste principalement digital (chat dans l’application), ce qui peut freiner les profils cherchant un contact humain.
Article mis à jour en juillet 2026. Les tarifs des abonnements Revolut ont évolué au 9 juillet 2026 ; vérifiez la grille tarifaire en vigueur avant de souscrire.
Faut-il payer un abonnement premium ?
Pour un usage courant, en France et en zone euro, le plan Standard gratuit suffit largement à la plupart des utilisateurs. L’abonnement Premium ou Metal ne se justifie réellement que pour les voyageurs fréquents hors zone euro, ceux qui utilisent activement les assurances incluses, ou les profils qui consomment vraiment les services tiers ajoutés en 2026 (eSIM, abonnements partenaires). Avant de souscrire un plan payant, il est conseillé de comparer le coût total annuel à celui d’un abonnement direct chez chaque partenaire pour vérifier que la formule reste rentable pour votre usage.
Revolut face à la concurrence
Face à BoursoBank, son principal rival en France, Revolut se distingue par sa dimension multidevises et son plan gratuit généreux, tandis que BoursoBank l’emporte sur la gamme de produits (épargne, crédit, assurance-vie). Face à N26, son autre grande rivale néobancaire, Revolut propose davantage de fonctionnalités fintech (cryptos, investissement, cashback), quand N26 mise sur un positionnement bancaire plus classique et une application jugée par certains utilisateurs plus simple.
Notre verdict
Revolut reste en 2026 un excellent choix de compte secondaire ou de banque de voyage, grâce à son change avantageux et son plan gratuit complet. Pour en faire une banque principale en France, mieux vaut avoir conscience de ses limites : absence de dépôt d’espèces, pas de produits d’épargne réglementée, et un service client uniquement digital. Les hausses tarifaires successives sur les formules payantes méritent également d’être suivies de près avant de s’engager sur un abonnement premium.
Pour comparer plus en détail, consultez notre article Revolut vs N26 ou notre comparatif BoursoBank vs Revolut.