
Article mis à jour 2026. Tarifs vérifiés sur le site officiel Nickel ; ils sont susceptibles d’évoluer.
Lancé en 2014 et racheté en 2017 par BNP Paribas (à hauteur de 95 %, la Confédération des buralistes conservant 5 %), Nickel occupe une place à part sur le marché : ce n’est pas une banque au sens strict mais un établissement de paiement, ouvrable directement chez un buraliste. Avec plus de 4 millions de clients et environ 8 000 points de vente partenaires en France, c’est aujourd’hui la solution la plus accessible du marché. Voici notre avis complet.
Sommaire
Ce qu’il faut retenir

| ✅ Points forts | ❌ Points faibles |
| Accessibilité totale : Ouverture sans condition (interdits bancaires, mineurs, sans domicile fixe). | Absence de produits bancaires : Pas d’épargne, de crédit, de chéquier ni de découvert possible. |
| Dépôt d’espèces/chèques : Possible directement chez les 8 000 buralistes partenaires. | Frais annexes : Coûts sur les dépôts d’espèces et frais à l’étranger sur la formule de base. |
| Simplicité et rapidité : Ouverture en 5 minutes chez un buraliste avec un RIB immédiat. | Pas de garantie FGDR : Absence de garantie des dépôts classique (fonds cantonnés uniquement). |
| Réseau physique : Maillage unique en France grâce au partenariat avec les buralistes. | Souscription physique : Nécessite un déplacement obligatoire, contrairement au 100 % digital. |
Le concept : un compte ouvert chez le buraliste, en 5 minutes
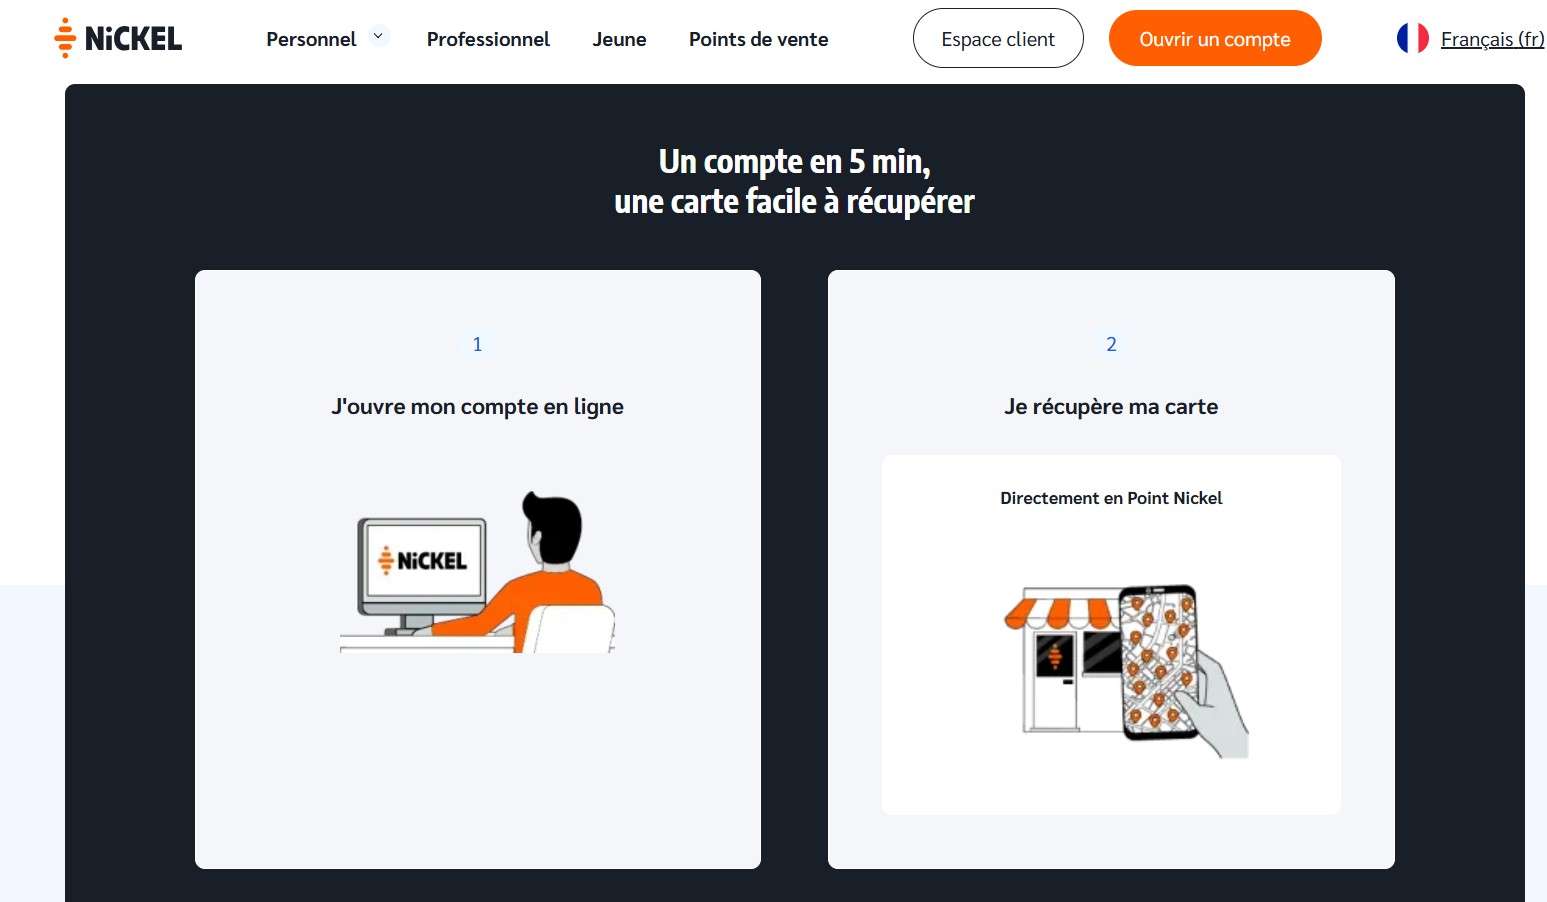
La particularité de Nickel, c’est son mode d’ouverture unique : il suffit de se présenter chez l’un des 8 000 buralistes partenaires avec une pièce d’identité valide et un numéro de mobile pour repartir, en quelques minutes, avec une carte Mastercard physique et un RIB français immédiatement utilisables. Aucun rendez-vous, aucun délai postal, aucune condition de revenus, de statut ou d’historique bancaire à justifier.
Une accessibilité inégalée sur le marché
C’est la vraie force de Nickel : le compte est ouvert à tous, y compris aux personnes interdites bancaires (inscrites au FICP ou au FCC), aux mineurs dès 12 ans avec autorisation parentale (offre Nickel Jeune), et aux personnes sans domicile stable. Aucune autre banque en ligne du marché ne propose une accessibilité aussi large, ce qui en fait une solution d’inclusion bancaire à part entière.
Les quatre formules Nickel
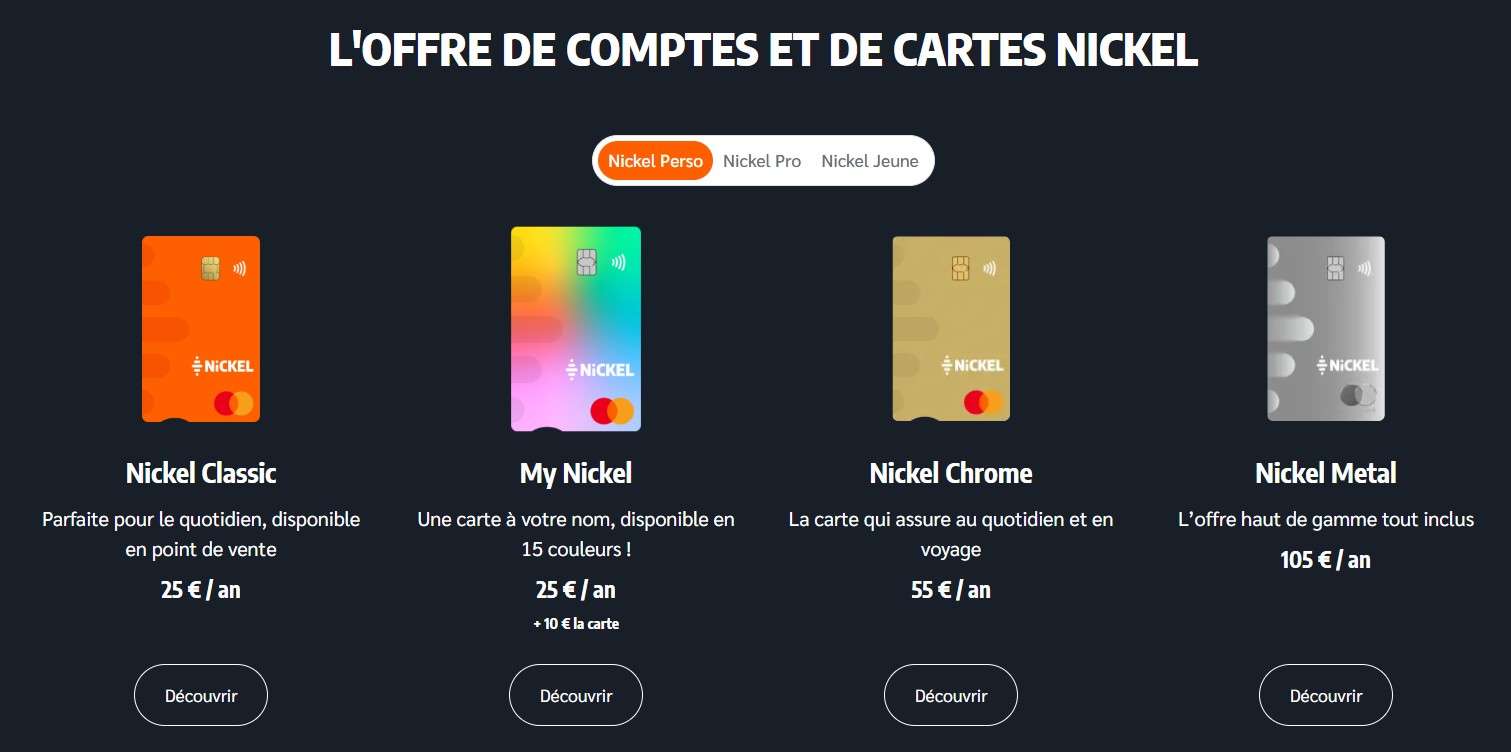
Nickel Classic / My Nickel
25 €/an, carte Mastercard à autorisation systématique (donc sans découvert possible), plafonds modestes (environ 1 500 €/mois en paiement, 300 €/semaine en retrait).
Nickel Chrome
Cotisation intermédiaire, plafonds relevés, paiements gratuits à l’étranger.
Nickel Metal
La formule la plus complète, avec carte en métal, retraits et paiements gratuits partout dans le monde et plafonds étendus.
Nickel Jeune
Dédiée aux 12-17 ans, avec contrôle parental complet et plafonds adaptés.
Les frais à connaître avant d’ouvrir un compte
Le point de vigilance de Nickel réside dans ses frais annexes, qui peuvent surprendre par rapport à une cotisation annuelle en apparence modeste : le dépôt d’espèces chez le buraliste est gratuit une première fois, puis facturé environ 3 % du montant déposé sur les formules d’entrée de gamme. Les paiements et retraits hors zone euro sont également facturés sur la carte Classic, alors qu’ils deviennent gratuits sur les formules Chrome et Metal.
Autre point important : Nickel étant un établissement de paiement et non une banque de plein exercice, les fonds déposés ne bénéficient pas de la garantie des dépôts (FGDR) à hauteur de 100 000 € appliquée aux banques traditionnelles et en ligne classiques, même si les fonds des clients sont cantonnés légalement.
Ce que nous avons aimé
- L’accessibilité totale, sans aucune condition, y compris pour les interdits bancaires.
- La possibilité unique de déposer des espèces et des chèques directement chez le buraliste, un service qu’aucune autre banque en ligne ne propose.
- Une application mobile très bien notée par les utilisateurs, avec suivi du solde en temps réel et géolocalisation des points de vente partenaires.
- Un tarif fixe et transparent, sans mauvaise surprise sur la cotisation elle-même.
Ce qui pourrait vous freiner
- L’absence de découvert autorisé, de chéquier, d’épargne, de crédit ou d’assurance-vie : Nickel se limite strictement au compte courant.
- Des frais sur le dépôt d’espèces et sur certaines opérations à l’étranger, qui peuvent alourdir la facture sur la formule de base.
- Pas de garantie FGDR classique, contrairement aux banques agréées par l’ACPR en tant qu’établissement de crédit.
- Une souscription qui nécessite un passage physique chez le buraliste, contrairement aux banques 100 % en ligne.
Pour qui est faite Nickel ?
Nickel s’adresse avant tout aux personnes exclues du système bancaire classique (interdits bancaires, personnes sans domicile stable), aux mineurs qui veulent une première carte sous contrôle parental, et à toute personne cherchant un compte simple, sans condition, pour gérer son budget au quotidien sans risque de découvert.
Notre verdict
Nickel n’est pas une banque en ligne comme les autres : c’est avant tout un outil d’inclusion bancaire, pensé pour ceux que le système classique refuse. Pour un usage quotidien standard sans besoin d’épargne ni de crédit, elle reste une solution fiable et transparente. Mais pour une banque principale complète (épargne, investissement, crédit), il faudra se tourner vers des acteurs comme BoursoBank, Fortuneo ou Hello bank!.
Consultez notre comparatif des meilleures banques en ligne 2026 pour situer Nickel face aux autres acteurs du marché.